Seu seguro residencial cobre a wallbox se ela pegar fogo? A cláusula que ninguém lê até precisar
Incêndio e dano elétrico são cobertura diferente no contrato — e a wallbox costuma queimar pela segunda, não pela primeira. Separei qual seguro paga em cada cenário e o que a seguradora usa pra negar.
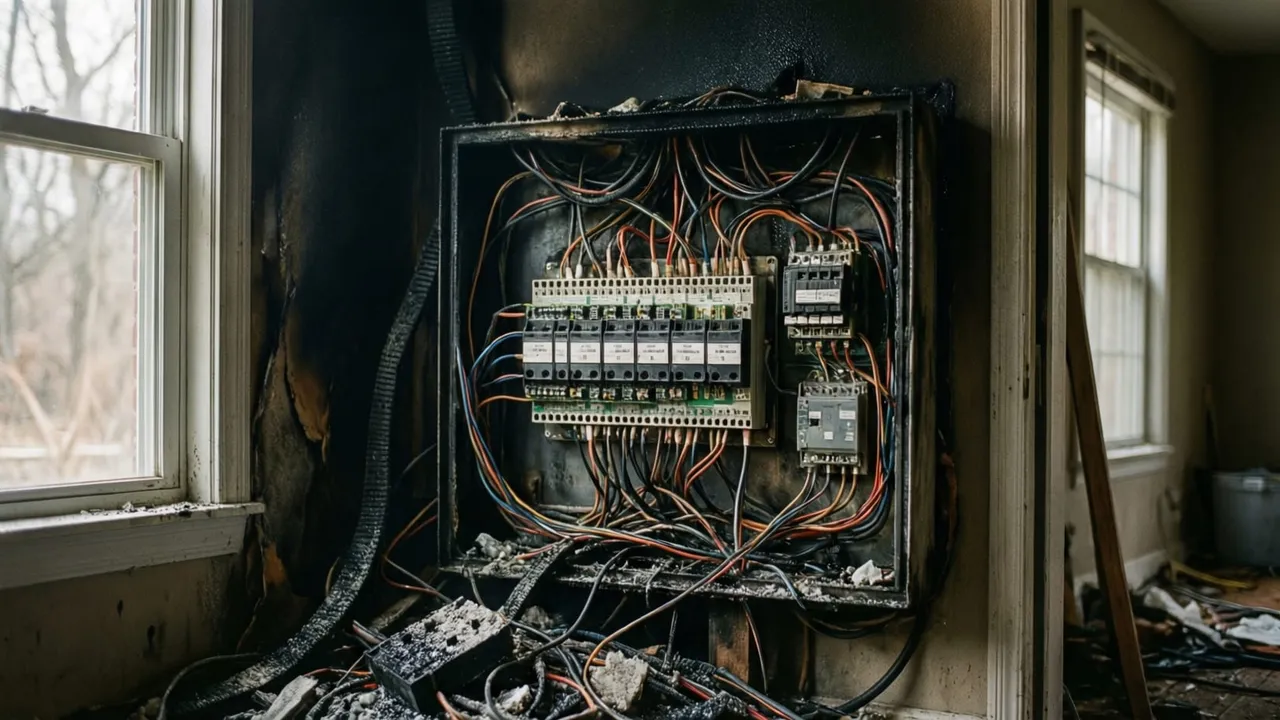
Todo corretor de seguro residencial vende a apólice dizendo que ela cobre “incêndio, raio e explosão”. O que ele raramente detalha — porque a maioria dos segurados só lê o contrato depois que já precisou dele — é que o motivo mais comum de uma wallbox pegar fogo, um curto-circuito na própria fiação ou no equipamento, não entra na cláusula de incêndio. Entra em outra, chamada “danos elétricos”, que na maior parte das apólices residenciais brasileiras é opcional. E opcional, no seguro, costuma significar “não contratado”.
A versão de 30 segundos
Incêndio e dano elétrico são cláusulas diferentes: a primeira cobre fogo com chama, a segunda cobre o curto, o pico de tensão e o superaquecimento que raramente viram chama antes de já ter destruído a placa do carregador. A cobertura básica de incêndio quase sempre vem no pacote; a de danos elétricos, que é a que de fato paga a wallbox queimada, é adicional e precisa ser contratada à parte. Três apólices diferentes podem entrar em cena dependendo de onde o fogo começou e onde a wallbox está instalada — residencial, condominial ou do próprio carro — e a maioria das pessoas nunca separou as três. E, assim como a garantia do fabricante, a seguradora também pode negar o pedido alegando instalação fora de norma, o que faz a documentação da instalação valer tanto quanto a apólice em si.
Incêndio e dano elétrico são cláusulas diferentes — e isso muda quem paga
A distinção técnica é simples, mas decide o resultado do sinistro. Cobertura de incêndio, na definição padrão do mercado segurador brasileiro, indeniza dano causado pelo fogo com combustão. Cobertura de danos elétricos indeniza perdas causadas por “variações anormais de tensão, curto-circuito, arco voltaico, calor gerado acidentalmente por eletricidade […] inclusive queda de raio” — só que sem fogo declarado. Uma wallbox que derrete a placa de controle por sobrecarga, sem chegar a incendiar a garagem, cai na segunda categoria, não na primeira.
O problema é que essa segunda cobertura, segundo o que descreve a Susep no material oficial sobre seguro residencial, normalmente aparece como cobertura adicional, contratada separadamente da cobertura básica de incêndio, raio e explosão. Quem fechou o seguro da casa pelo pacote padrão do banco, sem revisar item por item com o corretor, tem uma chance real de não ter essa cláusula ativa — e só descobre isso no dia em que abre o chamado.
Três seguros podem responder — e quase ninguém separa os três
Aqui está o ponto que os textos genéricos sobre “seguro pra wallbox” não separam direito: existem três apólices distintas que, em teoria, poderiam cobrir o mesmo incêndio, e cada uma responde por uma fatia diferente do problema.
Seguro residencial (do imóvel). Cobre a wallbox como parte da instalação fixa da casa, dentro da cobertura de danos elétricos — se ela estiver contratada. É a apólice que paga o conserto do quadro de disjuntores, da fiação e do próprio carregador, mas normalmente não cobre o carro estacionado na garagem: veículo é risco de outra apólice.
Seguro condominial (área comum). Entra em cena só quando a wallbox está instalada em vaga de garagem coletiva e o sinistro afeta estrutura ou instalação de uso comum do prédio — fiação do quadro geral, por exemplo. Se a wallbox é bem particular do condômino, instalada dentro da vaga privativa dele, a responsabilidade tende a recair no seguro residencial individual, não no do condomínio, mas isso varia pela convenção e pelo texto da apólice coletiva.
Seguro do automóvel. Cobre o carro, não o carregador. Se o curto começou na wallbox e queimou o carro parado, normalmente é o seguro residencial que paga o equipamento fixo e o seguro do carro que entra pra indenizar o veículo — dois sinistros, duas seguradoras, dois processos separados, quase nunca coordenados entre si.
Na prática, isso significa que “ter seguro” não é suficiente — é preciso saber qual das três apólices tem a cláusula certa ativa, porque nenhuma cobre tudo sozinha.
O que ativa a cobertura — e o que a seguradora usa pra negar
A seguradora, assim como o fabricante da wallbox, não paga sinistro sem entender a causa. E o motivo de negativa mais citado em material de seguradora sobre danos elétricos residenciais é o mesmo que já vi negar garantia de fabricante: instalação fora da norma técnica.
Isso cria uma sobreposição que compensa resolver de uma vez: a mesma documentação que evita perder a garantia da wallbox por “instalação inadequada” — ART do eletricista, nota fiscal do serviço, memorial da instalação seguindo a NBR 5410 — é a que a seguradora vai pedir pra abrir perícia num sinistro elétrico. Sem ART, sem DR dedicado, sem DPS protegendo contra surto, o laudo tende a apontar “instalação irregular” antes mesmo de investigar a causa real do curto — e aí não importa se a cláusula de danos elétricos estava ativa, porque a exclusão contratual por instalação fora de norma passa na frente.
Minha recomendação, depois de acompanhar instalação residencial e revisar orçamento de wallbox por anos: trate a contratação da cobertura de danos elétricos como parte do orçamento de instalação, não como item avulso do seguro da casa. Ligue pra seguradora, pergunte especificamente se “danos elétricos” está ativa na sua apólice — não assuma pelo nome comercial do pacote — e guarde a ART junto com a apólice, no mesmo lugar. Custa pouco e evita o cenário mais caro: perder o carregador, a garantia do fabricante e a indenização do seguro ao mesmo tempo, por falta de um papel de R$ 150 que devia ter sido emitido na instalação.
Onde a cobertura falha mesmo quando está tudo certo
Vale terminar com uma dose de realismo: mesmo com a cláusula ativa e a documentação em ordem, existem limites que pegam gente desprevenida. Apólices de danos elétricos costumam ter sublimite — um teto de indenização por equipamento, muitas vezes bem abaixo do valor de uma wallbox trifásica de 22 kW mais a instalação. A franquia (o valor que o segurado paga do próprio bolso antes da seguradora entrar) também incide, e em sinistro elétrico de baixo valor pode zerar boa parte do que seria pago. E há a demora: sinistro elétrico costuma exigir perícia técnica presencial, o que estica o prazo de resposta pra além dos 30 dias que a seguradora promete pra sinistro simples.
Nenhum desses limites é motivo pra não contratar a cobertura — é motivo pra ler o sublimite e a franquia antes de assinar, e não descobrir os dois no dia em que o quadro de disjuntores já está enegrecido.
Fontes
Escrito por
Eng. Rafael Iizuka
Cobertura editorial independente de carros elétricos e híbridos no Brasil — autonomia real, recarga, montadoras e custo total.